
پایان سال مالی برای هر حسابدار و مدیر مالی، زمان بررسی دقیق اسناد، کنترل مانده حسابها و ناشناس آمادهسازی گزارشهای مالیاتی است. یک اشتباه کوچک در ثبت هزینهها، درآمدها یا بدهیها میتواند باعث مغایرت در صورتهای مالی و بروز مشکل هنگام ارسال اظهارنامه شود. به همین دلیل، استفاده از یک چکلیست پایان سال مالی کمک میکند تا تمام مراحل بستن حسابها بهصورت منظم انجام شود و هیچ مورد مهمی از قلم نیفتد.
در این راهنما، وظایف حسابدار در پایان سال مالی، نحوه بررسی حسابها، تهیه صورتهای مالی و اقدامات لازم برای انجام تعهدات مالیاتی را بررسی میکنیم تا بتوانید با آمادگی بیشتری سال مالی را ببندید.
اگر برای انجام این مراحل به تخصص یا نیروی اجرایی نیاز دارید، استفاده از خدمات یک شرکت حسابداری تهران میتواند به بررسی اسناد، رفع مغایرتهای حسابداری و مدیریت امور مالیاتی کسبوکار شما کمک کند.
چکلیست پایان سال مالی چیست؟
چکلیست پایان سال مالی، فهرستی از اقدامات ضروری برای بررسی اسناد حسابداری، تطبیق مانده حسابها، اصلاح مغایرتها و آمادهسازی صورتهای مالی و اظهارنامه مالیاتی است. این چکلیست به حسابداران و مدیران مالی کمک میکند تمام مراحل بستن حسابها را بهترتیب انجام دهند و از ثبت ناقص اطلاعات یا فراموششدن تعهدات مالی جلوگیری کنند.
در پایان هر سال مالی، لازم است درآمدها و هزینهها بررسی شوند، حسابهای بانکی و مانده حساب مشتریان و تأمینکنندگان تطبیق داده شوند و وضعیت موجودی انبار، داراییهای ثابت و بدهیهای شرکت مشخص شود. همچنین باید اسناد تعدیلی ثبت شوند و اطلاعات لازم برای تهیه صورتهای مالی و انجام تکالیف مالیاتی مورد بررسی قرار گیرند. انجام این اقدامات با نظم مشخص، احتمال بروز اشتباه در محاسبات و گزارشهای مالی را کاهش میدهد.
استفاده از یک چکلیست پایان سال مالی باعث میشود وظایف حسابدار مشخصتر باشند، مراحل انجام کار قابل پیگیری شوند و مغایرتها پیش از نهاییشدن حسابها شناسایی شوند. در ادامه، مهمترین اقدامات لازم برای بستن حسابها، کنترل اسناد و آمادهسازی گزارشهای مالی را بررسی میکنیم تا بتوانید با آمادگی بیشتری سال مالی را به پایان برسانید.
چرا به چکلیست پایان سال مالی نیاز دارید؟
عملیات پایان سال مالی شامل دهها کار کوچک و بزرگ است که هرکدام به دیگری وابسته است. بدون یک چکلیست حسابداری پایان سال، احتمال جاماندن اقلامی مثل ذخیرهها، اسناد پرداختنشده یا تعدیلات سنواتی بالا میرود. چکلیست ترتیب کارها را مشخص میکند و مسئولیت هر مرحله را روشن میسازد. نتیجهاش صورتهای مالی قابلاتکا و اظهارنامهای بدون ابهام است. هر چه چکلیست دقیقتر باشد، بازبینی نهایی سریعتر و کمخطاتر انجام میشود.
اگر هنوز با مبانی این حوزه آشنا نیستید، بهتر است ابتدا با مفاهیمی مانند تطابق، دوره مالی و صورتهای مالی آشنا شوید.
بدون چکلیست چه خطراتی تهدیدتان میکند؟
شرکتهایی که بدون برنامه وارد بستن حسابها میشوند، معمولاً در آخرین روزهای مهلت قانونی با انبوهی از مغایرتها روبهرو میشوند. اسناد ثبتنشده، ماندههای بانکی تطبیقنخورده و تفاوت موجودی انبار با دفاتر از شایعترین مشکلات است. هر کدام از این موارد میتواند سود یا زیان واقعی را تغییر دهد و مبنای مالیات را بههم بریزد. یک چکلیست پایان سال مالی منظم، این مشکلات را قبل از رسیدن به مهلت قانونی آشکار میکند.
شرکتهایی که این مرحله را به متخصص میسپارند، معمولاً برای کاهش ریسک خطا از خدمات مشاوره و حسابداری حرفهای استفاده میکنند.
وظایف حسابدار در پایان سال مالی
مهمترین وظایف حسابدار در پایان سال مالی شامل کنترل ثبت همهی اسناد، تطبیق حسابها، ثبت اسناد تعدیلی و تهیهی صورتهای مالی است. حسابدار باید اطمینان دهد که همهی درآمدها و هزینههای دوره در همان سال شناسایی شدهاند. او همچنین موظف است مستندات را برای حسابرس و سازمان امور مالیاتی آماده نگه دارد. این مسئولیتها دقت، تسلط بر استانداردها و آشنایی با قوانین مالیاتی میطلبد.
بسیاری از کسبوکارها برای کاهش فشار کاری و جلوگیری از انباشتهشدن فعالیتهای مالی در روزهای پایانی سال، از برنامهریزی منظم و تقسیم دقیق وظایف حسابداری استفاده میکنند. این رویکرد به تیم داخلی کمک میکند تا زمان کافی برای بررسی اسناد، رفع مغایرتها و آمادهسازی گزارشهای مالی داشته باشد و با اطمینان بیشتری مراحل بستن حسابها را انجام دهد.
شرح وظایف حسابدار در عمل چیست؟
اگر بهدنبال شرح وظایف حسابدار بهصورت کاربردی هستید، آن را در چهار محور خلاصه خلاصه:کنید: ثبت و کنترل اسناد، تطبیق حسابها، تعدیلات پایان دوره و گزارشدهی. هر محور خروجی مشخصی دارد، مثل تراز آزمایشی، صورت مغایرت بانکی و گزارش ذخایر. وظایف حسابداری در این بازه از وظایف روزمره سنگینتر است، چون خطا در یک مرحله به مراحل بعدی سرایت میکند. تعریف روشن این وظایف، پاسخگویی و کنترل کیفیت را هم سادهتر میکند.
برای اجرای دقیقتر این وظایف، استفاده از نرمافزار حسابداری مناسب، سرعت و صحت کار را بهطور محسوسی بالا میبرد.
مراحل اصلی چکلیست پایان سال مالی
بستن حسابها در پایان سال مالی فقط به ثبت اسناد باقیمانده محدود نمیشود؛ بلکه فرایندی منظم برای بررسی درآمدها و هزینهها، تطبیق حسابها، اصلاح مغایرتها، کنترل موجودیها و آمادهسازی صورتهای مالی است. هر مرحله باید با دقت انجام شود، زیرا اطلاعات نهایی یک بخش میتواند بر محاسبات و گزارشهای بخشهای دیگر تأثیر بگذارد. برای اجرای صحیح این فرایند، بهتر است از یک چکلیست پایان سال مالی استفاده کنید و برای هر فعالیت، مسئول مشخص و مهلت انجام تعیین کنید.
در قدم اول، تمام اسناد و مدارک مالی سال را جمعآوری کنید و از ثبتشدن فاکتورها، پرداختها، دریافتها و سایر رویدادهای مالی اطمینان داشته باشید. سپس حسابهای بانکی، صندوق، مشتریان، تأمینکنندگان، موجودی انبار، حقوق و دستمزد و داراییهای ثابت را بررسی کنید تا مغایرتهای احتمالی مشخص شوند. پس از اصلاح ثبتهای اشتباه و شناسایی هزینهها و درآمدهای مربوط به همان دوره، میتوانید تراز حسابها را کنترل کرده و برای تهیه صورتهای مالی و انجام تکالیف مالیاتی آماده شوید.
رعایت ترتیب این مراحل اهمیت زیادی دارد؛ برای مثال، تا زمانی که مغایرت حسابهای بانکی یا موجودی انبار برطرف نشده باشد، اتکا به ماندههای ثبتشده برای تهیه گزارشهای نهایی میتواند باعث بروز خطا شود. برای آشنایی بیشتر با مراحل اجرایی این فرایند، راهنمای بستن حسابها و تهیه صورتهای مالی را مطالعه کنید. به همین دلیل، بهتر است پیشرفت هر مرحله مستند شود و پیش از رفتن به مرحله بعد، نتیجه بررسیها به تأیید مسئول مربوطه برسد.
مرحله اول: تطبیق حسابها و بستن حسابها در پایان سال مالی
نخستین گام، تطبیق ماندهی حسابهای بانکی، صندوق، دریافتنیها و پرداختنیها با مدارک مستند است. بعد از رفع مغایرتها، نوبت بستن حسابها در پایان سال مالی است. حسابهای موقت، مانند درآمد و هزینه، به حساب خلاصهی سود و زیان منتقل و بسته میشوند و نتیجه عملکرد به حساب سود انباشته یا سایر حسابهای مرتبط، مطابق ساختار حقوق مالکانه و رویه حسابداری شرکت، انتقال مییابد. این کار باید با اسناد رسمی و مستند انجام شود و پیش از آن، ثبت همهی اسناد دوره قطعی شده باشد.
مرحله دوم: کنترل موجودی، داراییها و ذخایر
شمارش فیزیکی موجودی کالا و تطبیق آن با دفاتر یکی از مهمترین اقلام عملیات پایان سال مالی است. استهلاک داراییهای ثابت باید طبق روش مصوب محاسبه و ثبت شود. ذخایری مانند ذخیرهی مطالبات مشکوکالوصول و مزایای پایان خدمت نیز نیاز به برآورد منطقی دارند. هر کدام از این اقلام مستقیماً روی سود قابلگزارش اثر میگذارد. بنابراین مستندات آنها را برای بازبینی حسابرس و ممیز مالیاتی نگه دارید.
مرحله سوم: چکلیست مالیاتی پایان سال
یک چکلیست مالیاتی پایان سال کامل باید همهی تعهدات مالیاتی شما را پوشش دهد. تطبیق فروش ثبتشده با گزارشهای معاملات و اظهارنامههای مرتبط، کنترل اعتبار مالیات خریدها و بررسی مالیات حقوق و دستمزد از موارد اصلی آن است. تهیه اظهارنامه عملکرد نیز باید در همین برنامه قرار بگیرد. هرچه این چکلیست زودتر شروع شود، فرصت بیشتری برای اصلاح مغایرتها خواهید داشت.
از جمله اقلام مهم این بخش، آگاهی از مالیات بر ارزش افزوده چیست و نحوهی تطبیق آن با گزارشهای دورهای است.
چکلیست اجرایی پایان سال مالی برای حسابداران
برای اینکه عملیات پایان سال مالی از حالت کلی خارج شود، بهتر است وظایف به اقدامات مشخص و قابل پیگیری تقسیم شوند. این کار به حسابدار کمک میکند وضعیت هر بخش را بررسی کند و پیش از نهاییکردن دفاتر، موارد ناقص را شناسایی کند. فهرست زیر مهمترین فعالیتهای پایان دوره را پوشش میدهد و میتواند متناسب با نوع فعالیت و ساختار مالی شرکت تکمیل شود.
| ردیف | اقدام | وضعیت انجام |
|---|---|---|
| ۱ | بررسی ثبت تمام اسناد درآمد و هزینه | ☐ |
| ۲ | تطبیق حسابهای بانکی با صورتحساب بانک | ☐ |
| ۳ | بررسی مانده صندوق و تنخواهگردان | ☐ |
| ۴ | تطبیق حساب مشتریان و تأمینکنندگان | ☐ |
| ۵ | کنترل موجودی انبار و ثبت مغایرتهای مستند | ☐ |
| ۶ | محاسبه و ثبت استهلاک داراییهای ثابت | ☐ |
| ۷ | بررسی پیشپرداختها و هزینههای پرداختشده از قبل | ☐ |
| ۸ | شناسایی درآمدها و هزینههای تحققیافته ثبتنشده | ☐ |
| ۹ | بررسی ذخایر و بدهیهای احتمالی | ☐ |
| ۱۰ | کنترل حسابهای مالیاتی و بیمهای | ☐ |
| ۱۱ | تهیه تراز آزمایشی اصلاحشده | ☐ |
| ۱۲ | تهیه و کنترل صورتهای مالی | ☐ |
| ۱۳ | بستن حسابهای موقت و انتقال نتیجه عملکرد | ☐ |
| ۱۴ | بررسی تعهدات و مهلتهای قانونی سال بعد | ☐ |
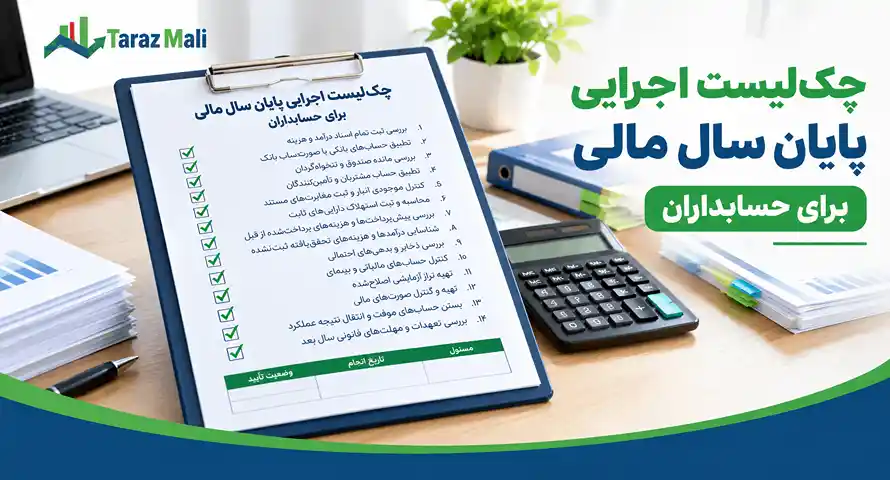
این فهرست باید همراه با مدارک پشتیبان تکمیل شود؛ علامتزدن یک مورد بهتنهایی به معنای تأیید صحت آن نیست. برای هر اقدام، بهتر است نام مسئول، تاریخ انجام و وضعیت تأیید نیز مشخص شود.
بررسی اسناد حسابداری و اصلاح مغایرتها پیش از بستن دفاتر
یکی از مراحل مهم در چکلیست پایان سال مالی، بررسی کامل اسناد حسابداری و اطمینان از صحت ثبتهای انجامشده است. حتی اگر تراز آزمایشی توازن داشته باشد، احتمال وجود ثبت اشتباه، ثبت تکراری یا ثبت در حساب نامناسب همچنان وجود دارد. به همین دلیل، حسابدار باید علاوه بر بررسی توازن بدهکار و بستانکار، ماهیت و مستندات حسابها را نیز کنترل کند.
برای این کار، ابتدا اسناد ثبتشده با فاکتورها، قراردادها، رسیدهای پرداخت و دریافت و سایر مدارک مرتبط تطبیق داده میشوند. سپس حسابهای دارای مانده غیرعادی، اسناد اصلاحی و ثبتهای بدون مدرک کافی بررسی خواهند شد. در صورت مشاهده مغایرت، اصلاح باید بر اساس شواهد معتبر و با رعایت ضوابط حسابداری انجام شود.
موارد زیر در این مرحله اهمیت ویژهای دارند:
- بررسی اسناد ثبتنشده یا ثبتشده در دوره مالی اشتباه
- شناسایی ثبتهای تکراری و اشتباهات در کدینگ حسابها
- بررسی ماندههای غیرعادی حسابهای دریافتنی و پرداختنی
- کنترل حسابهای واسطه و موقت که مانده آنها نیازمند بررسی است
- تطبیق گردش حسابها با مدارک و تأییدیههای مربوط
- نگهداری مستندات اصلاحات برای استفاده در حسابرسی و رسیدگی مالیاتی
پس از اصلاح مغایرتها، باید تراز آزمایشی جدید تهیه شود تا مبنای مطمئنتری برای ادامه عملیات پایان دوره فراهم شود.
بررسی حسابهای سنواتی و ماندههای انتقالی
حسابهای سنواتی و ماندههایی که از سالهای گذشته به دوره جاری منتقل شدهاند، نباید بدون بررسی در دفاتر باقی بمانند. برخی از این ماندهها ممکن است مربوط به مطالبات وصولنشده، بدهیهای تسویهنشده، پیشپرداختهای قدیمی یا اشتباهات ثبتشده در دورههای قبل باشند. باقیماندن این اقلام بدون مستندات کافی میتواند بر قابلیت اتکای صورتهای مالی تأثیر بگذارد.
در این مرحله، حسابدار باید منشأ هر مانده مهم را مشخص کند، مدارک مرتبط را بررسی کند و در صورت امکان، وضعیت تسویه یا وصول آن را تعیین کند. اگر مشخص شود که اشتباه بااهمیتی به دورههای قبل مربوط است، نحوه اصلاح آن باید مطابق استانداردهای حسابداری مربوط و با توجه به ماهیت و اهمیت موضوع تعیین شود؛ نباید همه موارد را بهعنوان هزینه یا درآمد سال جاری ثبت کرد.
همچنین لازم است حسابهای دریافتنی قدیمی، بدهیهای پرداختنشده، مانده شرکا و سهامداران و حسابهای فیمابین شرکتهای وابسته با دقت بیشتری بررسی شوند. نتیجه این بررسی باید در قالب مستندات روشن و قابل پیگیری ثبت شود.
تهیه و کنترل صورتهای مالی پایان سال
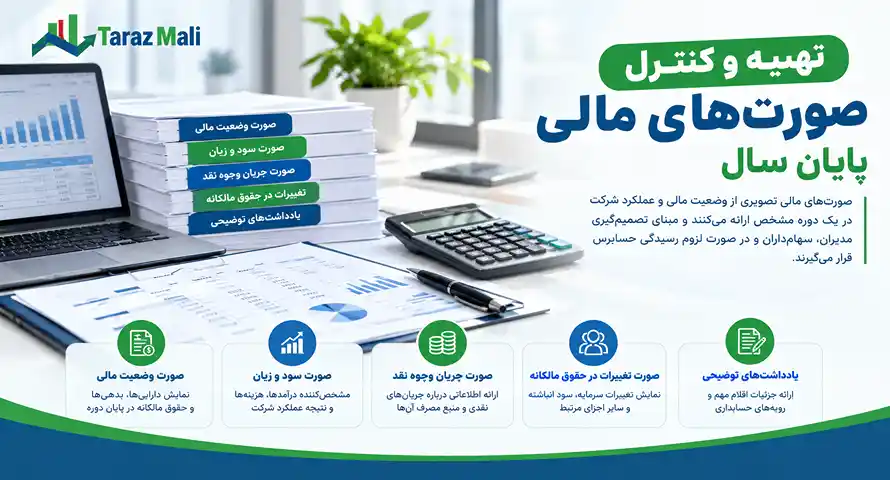
پس از ثبت تعدیلات و نهاییشدن تراز آزمایشی، نوبت به تهیه صورتهای مالی میرسد. صورتهای مالی تصویری از وضعیت مالی و عملکرد شرکت در یک دوره مشخص ارائه میکنند و مبنای تصمیمگیری مدیران، بررسی سهامداران و در صورت لزوم رسیدگی حسابرس قرار میگیرند. تهیه دقیق این گزارشها به شناسایی صحیح درآمدها و هزینهها، ثبت کامل داراییها و بدهیها و اطمینان از صحت اطلاعات حسابداری وابسته است.
مهمترین صورتهای مالی، متناسب با الزامات قابل اعمال بر واحد تجاری، شامل موارد زیر هستند:
-
صورت وضعیت مالی: داراییها، بدهیها و حقوق مالکانه شرکت را در پایان دوره نشان میدهد. در زمان تهیه این صورت، باید مانده حسابهای بانکی، مطالبات، موجودی کالا، داراییهای ثابت، بدهی به تأمینکنندگان و سایر تعهدات بررسی شود تا اقلام بهدرستی شناسایی و طبقهبندی شوند.
-
صورت سود و زیان: درآمدها، هزینهها و نتیجه عملکرد شرکت را در طول دوره مالی مشخص میکند. برای اطمینان از صحت آن، لازم است درآمدهای تحققیافته، بهای تمامشده، هزینههای عملیاتی، هزینههای مالی و سایر اقلام مرتبط بررسی شوند و هزینهها یا درآمدهای مربوط به دورههای دیگر بهاشتباه در حسابها ثبت نشده باشند.
-
صورت جریان وجوه نقد: اطلاعاتی درباره جریانهای نقدی ناشی از فعالیتهای عملیاتی، سرمایهگذاری و تأمین مالی ارائه میدهد. کنترل این صورت به درک بهتر وضعیت نقدینگی شرکت کمک میکند و نشان میدهد منابع نقدی از چه محلهایی تأمین شدهاند و در چه بخشهایی مصرف شدهاند.
-
صورت تغییرات در حقوق مالکانه: تغییرات سرمایه، سود انباشته و سایر اجزای مرتبط را نشان میدهد. افزایش یا کاهش سرمایه، تقسیم سود و انتقال سود یا زیان دوره باید با اسناد و مصوبات مربوط تطبیق داده شوند.
-
یادداشتهای توضیحی: جزئیات و توضیحات لازم درباره اقلام بااهمیت صورتهای مالی و رویههای حسابداری را ارائه میکنند. این یادداشتها به استفادهکنندگان کمک میکنند ارقام گزارششده را بهتر درک کنند و از اطلاعاتی مانند تعهدات، معاملات بااهمیت و مبانی اندازهگیری اقلام آگاه شوند.
پیش از نهاییکردن صورتهای مالی، لازم است ارقام آنها با دفاتر حسابداری، تراز آزمایشی و اسناد پشتیبان تطبیق داده شوند. همچنین ارتباط بین صورتها، طبقهبندی صحیح اقلام، رعایت مبنای تعهدی و افشای اطلاعات بااهمیت باید بررسی شود. برای مثال، مانده وجه نقد در صورت وضعیت مالی باید با اطلاعات مرتبط در دفاتر و گزارشهای بانکی سازگار باشد و سود یا زیان دوره نیز باید با ثبتهای نهایی حسابها مطابقت داشته باشد.
در این مرحله، بررسی مغایرتهای باقیمانده و اصلاح خطاهای احتمالی اهمیت زیادی دارد؛ زیرا اشتباه در ثبت یا طبقهبندی یک قلم میتواند بر چند بخش از گزارشهای مالی اثر بگذارد. بهتر است تمام اصلاحات انجامشده مستند باشند تا در زمان بررسی مدیر مالی، حسابرس یا رسیدگیهای بعدی، امکان پیگیری آنها وجود داشته باشد.
در نهایت، نوع و دامنه صورتهای مالی موردنیاز به چارچوب گزارشگری، اندازه و ماهیت فعالیت واحد تجاری و الزامات قانونی مربوط بستگی دارد. پس از کنترل نهایی و تأیید مسئولان مربوط، صورتهای مالی باید برای استفاده در تصمیمگیریهای مدیریتی، گزارشگری قانونی و انجام سایر تکالیف مرتبط آماده شوند.
ارتباط گزارش فصلی و اظهارنامه با پایان سال
اظهارنامهی نهایی پایان سال بر پایهی اطلاعات و اسنادی تهیه میشود که در طول سال مالی ثبت و نگهداری کردهاید. گزارشهای فصلی، اسناد فروش و خرید، هزینهها و سایر اطلاعات مالی باید با دفاتر حسابداری و صورتهای مالی هماهنگ باشند. اگر گزارشهای دورهای ناقص یا نادرست باشند، ممکن است همان اشتباهها در اظهارنامهی عملکرد نیز تکرار شوند و در زمان رسیدگی مالیاتی مشکل ایجاد کنند.
به همین دلیل، پیش از ارسال اظهارنامه، لازم است اطلاعات گزارشهای فصلی با اسناد و مدارک مالی شرکت تطبیق داده شوند. بررسی فاکتورهای فروش و خرید، مبالغ ثبتشده و اطلاعات مربوط به معاملات به شناسایی مغایرتها کمک میکند. اگر اختلافی میان گزارشهای دورهای و دفاتر حسابداری وجود داشته باشد، باید علت آن مشخص و اصلاحات لازم مطابق مقررات انجام شود.
برای آشنایی بیشتر با مفهوم این گزارشها و کاربرد آنها در امور مالیاتی، بهتر است بدانید گزارش فصلی چیست و چه اطلاعاتی را شامل میشود. بررسی منظم این گزارشها در طول سال به حسابدار کمک میکند مغایرتها را زودتر شناسایی کند، از دوبارهکاری جلوگیری شود و اظهارنامهی عملکرد با دقت بیشتری تهیه و ارسال شود.
فرم و محتوای اظهارنامه چگونه باید باشد؟
اظهارنامه باید شامل اطلاعات درآمدها، هزینههای قابل قبول مالیاتی و سود ابرازی همراه با اسناد پشتیبان باشد. اگر میخواهید اصول تهیهی آن را بدانید، پیشنهاد میکنیم اظهارنامه مالیاتی چیست را بخوانید. اظهارنامهی دقیق و بهموقع، به انجام صحیح تکالیف مالیاتی کمک میکند. همچنین بررسی اسناد هزینهها پیش از ثبت نهایی، از بروز اختلاف بعدی جلوگیری میکند.
کنترل نهایی پیش از ارسال اظهارنامه مالیاتی
تهیه اظهارنامه مالیاتی نباید صرفاً به انتقال اعداد از نرمافزار حسابداری محدود شود. اطلاعات اظهارنامه باید با دفاتر، صورتهای مالی و مدارک پشتیبان تطبیق داده شود و تفاوت میان سود حسابداری و درآمد مشمول مالیات نیز مورد توجه قرار گیرد. برخی هزینههای ثبتشده در حسابداری ممکن است از نظر مالیاتی شرایط پذیرش نداشته باشند یا برای پذیرش آنها مدارک و الزامات خاصی لازم باشد.
پیش از ارسال اظهارنامه، موارد زیر را بررسی کنید:
- تطبیق درآمدهای اظهارشده با دفاتر، فاکتورها و اطلاعات معاملات
- بررسی هزینههای قابل قبول مالیاتی و مدارک پشتیبان آنها
- شناسایی تفاوتهای حسابداری و مالیاتی و تعدیلات مربوط
- کنترل اطلاعات مالیات حقوق، مالیات بر ارزش افزوده و سایر تکالیف مرتبط
- بررسی اطلاعات هویتی و مالی مؤدی و صحت دوره عملکرد
- کنترل محاسبات نهایی و نگهداری نسخه اظهارنامه و رسید ارسال
نکته مهم این است که ارسال اظهارنامه پایان تمام تعهدات مالیاتی نیست. نگهداری منظم اسناد، پاسخگویی به درخواستهای قانونی و پیگیری وضعیت پرونده نیز اهمیت دارد. مهلتها و الزامات دقیق باید بر اساس نوع مؤدی، سال عملکرد و قوانین جاری بررسی شوند.
جریمهها و پیامدهای بیتوجهی به مهلتها
مهلتهای قانونی مالیاتی اهمیت زیادی دارند و تأخیر در انجام تکالیف میتواند جریمههای نقدی یا پیامدهای قانونی دیگری به دنبال داشته باشد. حسابدار باید از ابتدای سال، تقویم مالیاتی مشخصی تهیه کند و مهلتهای ارسال اظهارنامه عملکرد، اظهارنامه ارزش افزوده و مالیات حقوق را متناسب با تکالیف شرکت در آن ثبت کند. بررسی منظم این تقویم کمک میکند هیچکدام از موعدهای قانونی از قلم نیفتند و مدارک موردنیاز پیش از پایان مهلت مهلت تعیین شده/زمان مقرر برای انجام کار/فرصت در اختیار برای انجام وظیفهآماده باشند.
تأخیر در ارسال اظهارنامه، پرداختنکردن مالیات در موعد مقرر یا ارائهنکردن اسناد و اطلاعات موردنیاز ممکن است باعث تعلق جریمه شود. میزان جریمه جریمه/مجازاتبه نوع تخلف، وضعیت مؤدی و مقررات مالیاتی مربوط بستگی دارد. علاوه بر این، ثبت ناقص درآمدها و هزینهها یا وجود مغایرت در دفاتر مالی میتواند فرایند رسیدگی مالیاتی را دشوارتر کند و زمان بیشتری برای اصلاح اطلاعات نیاز داشته باشد.
برای پیشگیری از این مشکلات، بهتر است حسابدار در طول سال اسناد مالی را بررسی کند، اطلاعات اظهارنامهها را با دفاتر و گزارشهای مالی تطبیق دهد و مدارک لازم را بهصورت منظم بایگانی کند. پیگیری اطلاعیههای سازمان امور مالیاتی و بررسی تغییرات قوانین نیز اهمیت دارد؛ زیرا ممکن است مهلتها یا الزامات قانونی تغییر کنند.
اگر مهلت انجام یک تکلیف مالیاتی از دست رفته است، باید در اسرع وقت وضعیت پرونده بررسی و اقدامات لازم انجام شود. در برخی شرایط، امکان درخواست بخشودگی جرایم با رعایت ضوابط قانونی وجود دارد؛ اما این موضوع قطعی نیست و به شرایط پرونده و تأیید مرجع مربوط بستگی دارد.
برای آگاهی بیشتر از پیامدهای قانونی این موضوع، بخوانید عواقب عدم ارسال اظهارنامه مالیاتی
جریمه ارزش افزوده و جرایم مالیاتی
عدم انجام تکالیف مربوط به مالیات بر ارزش افزوده، مانند ارسالنکردن اظهارنامه در مهلت مقرر، ارائه اطلاعات ناقص یا پرداختنکردن مالیات در زمان قانونی، ممکن است مشمول جریمههای مقرر قانونی شود. نوع و میزان جریمه به تخلف انجامشده، شرایط مؤدی و مقررات قابل اعمال بستگی دارد. به همین دلیل، حسابدار باید مهلتهای ارسال اظهارنامه و پرداخت مالیات را بهدقت پیگیری کند و پیش از ثبت نهایی اطلاعات، از صحت ارقام و کاملبودن اسناد اطمینان داشته باشد.
برای کاهش احتمال بروز این مشکلات، لازم است اطلاعات فروش و خرید، صورتحسابها و اعتبار مالیاتی مربوط به دوره بررسی و با سوابق مالی شرکت تطبیق داده شوند. هرگونه مغایرت یا نقص در مدارک باید پیش از ارسال اظهارنامه شناسایی و تا حد امکان برطرف شود. بیتوجهی به این بررسیها میتواند علاوه بر ایجاد هزینههای اضافی، روند رسیدگی مالیاتی را نیز دشوارتر کند.
همچنین، برای شناخت سایر تخلفات، از جمله ارائه اطلاعات نادرست، ثبت ناقص معاملات و رعایتنکردن الزامات مالیاتی، مقالهی جرایم مالیاتی مفید است. آگاهی از این موارد و اجرای دقیق چکلیست پایان سال مالی به حسابدار کمک میکند تعهدات مالیاتی را بهموقع انجام دهد و احتمال بروز جریمه و هزینههای پیشبینینشده را کاهش دهد.
اشتباهات رایج در عملیات پایان سال مالی
بخشی از مشکلات مالی و مالیاتی شرکتها ناشی از اشتباهاتی است که در ظاهر کوچکاند، اما میتوانند نتیجه گزارشگری را تغییر دهند. شناسایی این خطاها پیش از بستن دفاتر، از دوبارهکاری و صرف زمان برای اصلاحات بعدی جلوگیری میکند.
۱. بستن حسابها پیش از تکمیل ثبت اسناد: اگر همه اسناد دوره ثبت نشده باشند، سود و زیان محاسبهشده ممکن است دقیق نباشد.
۲. بیتوجهی به مغایرت بانکی: تطبیقندادن حساب بانک با دفاتر میتواند باعث باقیماندن اختلافهای توضیحدادهنشده شود.
۳. ثبتنکردن هزینههای تحققیافته: هزینههایی که به دوره مالی مربوط هستند باید با رعایت اصول حسابداری و بر اساس مدارک و شرایط مربوط شناسایی شوند؛ حتی اگر پرداخت آنها در زمان دیگری انجام شود.
۴. محاسبه نادرست استهلاک: استفاده از اطلاعات ناقص داراییها یا اعمال روش نامتناسب میتواند مبلغ هزینه استهلاک و ارزش دفتری داراییها را تغییر دهد.
۵. یکسان دانستن سود حسابداری و درآمد مشمول مالیات: این دو لزوماً برابر نیستند و ممکن است تعدیلات مالیاتی لازم باشد.
۶. موکولکردن بررسیها به روزهای پایانی: انباشتهشدن مغایرتها در روزهای آخر، فرصت بررسی و اصلاح مستندات را کاهش میدهد.
برای پیشگیری از این اشتباهات، بهتر است عملیات پایان سال به چند مرحله تقسیم شود و هر بخش پیش از ورود به مرحله بعد، توسط مسئول مربوط بررسی و تأیید شود.
چه مدارکی باید برای پایان سال مالی بایگانی شوند؟
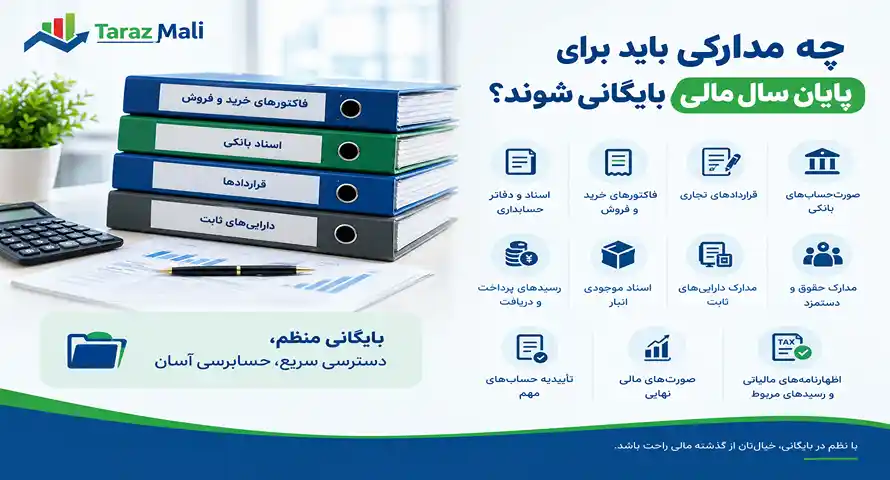
پس از تکمیل عملیات پایان سال مالی، تمام اسناد و مدارک حسابداری باید بهصورت منظم و دستهبندیشده نگهداری شوند تا در زمان حسابرسی، رسیدگی مالیاتی یا بررسیهای مدیریتی بهراحتی در دسترس باشند. بایگانی اصولی مدارک فقط برای نگهداری سوابق گذشته نیست؛ بلکه به حسابدار کمک میکند منشأ ارقام ثبتشده در دفاتر را مشخص کند، صحت گزارشهای مالی را بررسی کند و در صورت مشاهده مغایرت، سریعتر به اطلاعات موردنیاز دسترسی داشته باشد. همچنین، نگهداری مستندات کامل میتواند از اتلاف وقت هنگام پاسخگویی به درخواستهای حسابرس یا مراجع مالیاتی جلوگیری کند.
مهمترین مدارک موردنیاز برای بایگانی پایان سال مالی شامل اسناد و دفاتر حسابداری، فاکتورهای خرید و فروش، قراردادهای تجاری، صورتحسابهای بانکی، رسیدهای پرداخت و دریافت، صورتجلسات مرتبط با تصمیمهای مالی، اسناد موجودی انبار، مدارک داراییهای ثابت، محاسبات استهلاک، مستندات حقوق و دستمزد، تأییدیه حسابهای مهم، صورتهای مالی نهایی و نسخه اظهارنامههای ارسالشده به همراه رسیدهای مربوط است. هر یک از این مدارک باید به شکلی نگهداری شود که ارتباط آن با ثبتهای حسابداری و گزارشهای مالی مشخص باشد.
برای جلوگیری از پراکندگی اطلاعات، بهتر است مدارک بر اساس نوع سند، سال مالی، ماه یا دوره مربوط و شماره سند حسابداری دستهبندی شوند. برای مثال، فاکتورهای خرید و فروش باید در گروههای جداگانه نگهداری شوند و اسناد بانکی نیز بهگونهای مرتب شوند که امکان تطبیق آنها با گردش حسابهای ثبتشده در دفاتر وجود داشته باشد. قراردادها، اسناد مربوط به تسهیلات بانکی، مدارک خرید داراییهای ثابت و مستندات تسویه بدهیها نیز باید همراه با اطلاعات و ثبتهای مالی مرتبط بایگانی شوند تا در زمان بررسی، امکان پیگیری هر رویداد مالی فراهم باشد.
نکات مهم در نگهداری اسناد پایان سال مالی
مدت و شیوه نگهداری مدارک باید مطابق قوانین و الزامات جاری و متناسب با نوع سند تعیین شود. بهتر است نسخههای دیجیتال اسناد با نامگذاری مشخص و دسترسی کنترلشده ذخیره شوند و نسخههای اصلی کاغذی نیز، در صورت لزوم، در پوشهها یا زونکنهای برچسبگذاریشده قرار گیرند. تهیه نسخه پشتیبان از فایلهای مالی، محدودکردن دسترسی افراد غیرمسئول و محافظت از اطلاعات محرمانه کارکنان، مشتریان و تأمینکنندگان از اقدامات ضروری برای حفاظت از اطلاعات شرکت است.
همچنین، پیش از بایگانی نهایی، حسابدار باید بررسی کند که اسناد مهم ناقص نباشند و مدارک پشتیبان ثبتهای بااهمیت در دسترس باشند. برای نمونه، ثبت خرید یک دارایی ثابت بهتر است با فاکتور، قرارداد یا مدارک تحویل مرتبط قابل پیگیری باشد. به همین ترتیب، پرداختهای مهم باید با رسید بانکی یا سایر مدارک معتبر پشتیبانی شوند. اگر سندی مفقود یا ناقص است، لازم است موضوع پیش از نهاییشدن فرایند بستن حسابها پیگیری شود.
در نهایت، تهیه فهرستی از مدارک بایگانیشده و ثبت محل نگهداری آنها، دسترسی به اطلاعات را در دورههای بعد آسانتر میکند. با اجرای این روش، شرکت میتواند سوابق مالی خود را منظم نگه دارد، فرایند رسیدگی و حسابرسی را سادهتر کند و در زمان تهیه گزارشهای مالی یا انجام تکالیف مالیاتی، با سرعت و اطمینان بیشتری به مدارک موردنیاز دسترسی داشته باشد.
چه زمانی بهتر است حسابداری را برونسپاری کنیم؟
برونسپاری حسابداری زمانی اهمیت پیدا میکند که حجم اسناد مالی شرکت افزایش پیدا کرده، تیم حسابداری نیروی کافی در اختیار ندارد یا انجام امور مالیاتی به دانش و تجربه تخصصی نیاز دارد. در چنین شرایطی، رسیدگی به تمام فعالیتها توسط نیروهای داخلی ممکن است زمان زیادی بگیرد و فرصت کافی برای بررسی دقیق اسناد، اصلاح مغایرتها و آمادهسازی گزارشهای مالی باقی نماند. استفاده از خدمات تخصصی حسابداری میتواند به تقسیم بهتر وظایف، مدیریت زمان و کاهش احتمال خطا در ثبت اطلاعات کمک کند.
یکی از موقعیتهایی که برونسپاری حسابداری میتواند مفید باشد، پایان سال مالی و زمان بستن حسابها است. در این دوره، حسابدار باید اسناد ثبتشده را بررسی کند، مانده حسابهای بانکی و اشخاص را تطبیق دهد، هزینهها و درآمدهای مربوط به دوره را شناسایی کند و برای تهیه صورتهای مالی و اظهارنامه مالیاتی آماده شود. اگر این فعالیتها بهموقع انجام نشوند، احتمال باقیماندن مغایرتها و افزایش حجم کار در روزهای پایانی بیشتر میشود.
برونسپاری همچنین برای کسبوکارهایی مناسب است که به نیروی حسابدار تماموقت نیاز ندارند یا هزینه استخدام و آموزش نیروی متخصص برای آنها مقرونبهصرفه نیست. این شرکتها میتوانند متناسب با حجم فعالیت خود از خدمات حسابداری، تنظیم گزارشهای مالی، بررسی اسناد و پیگیری امور مالیاتی استفاده کنند. البته پیش از انتخاب این روش، باید نوع خدمات موردنیاز، میزان دسترسی به اطلاعات مالی، نحوه ارائه گزارشها، مسئولیت طرفین و هزینه همکاری بهصورت شفاف مشخص شود.
نکته مهم این است که برونسپاری به معنای کنارگذاشتن نظارت بر امور مالی نیست. مدیران همچنان باید گزارشهای دریافتی را بررسی کنند، اسناد و اطلاعات موردنیاز را بهموقع در اختیار حسابدار قرار دهند و از انجام تعهدات قانونی کسبوکار اطمینان حاصل کنند. انتخاب یک مجموعه متخصص و تعیین فرایند مشخص برای تبادل اطلاعات، به حفظ نظم مالی و تصمیمگیری بهتر کمک میکند.
در مجموع، اگر حجم اسناد شرکت زیاد است، با مغایرتهای تکراری روبهرو میشوید، مهلتهای مالیاتی بهسختی مدیریت میشوند یا تیم داخلی برای بستن حسابها زمان کافی ندارد، بهتر است امکان برونسپاری را بررسی کنید. مقایسه هزینه خدمات تخصصی با هزینه استخدام نیروی جدید، زمان صرفشده برای اصلاح اشتباهات و ریسک تأخیر در انجام تکالیف قانونی، به شما کمک میکند تصمیم مناسبتری بگیرید.
اقدام کنید: چکلیست را به متخصص بسپارید
بستن حسابها در پایان سال مالی به بررسی دقیق اسناد، تطبیق مانده حسابها، شناسایی مغایرتها و آمادهسازی گزارشهای مالی نیاز دارد. اگر این مراحل بدون برنامهریزی انجام شوند، ممکن است برخی هزینهها و درآمدها بهدرستی ثبت نشوند یا اسناد مهم برای تهیه صورتهای مالی و اظهارنامه مالیاتی از قلم بیفتند. به همین دلیل، بهتر است پیش از نهاییکردن حسابها، تمام همه/تمامیبخشهای چکلیست پایان سال مالی را بررسی کنید و از تکمیل هر مرحله اطمینان داشته باشید.
در صورتی که حجم فعالیتهای مالی شرکت زیاد است یا تیم داخلی زمان و تخصص کافی برای انجام تمام این مراحل را ندارد، استفاده از خدمات حسابداری حرفهای میتواند به مدیریت بهتر فرایند کمک کند. متخصصان حسابداری با بررسی دفاتر، کنترل اسناد بانکی، ارزیابی حسابهای دریافتنی و پرداختنی و ناشناس شناسایی ثبتهای اصلاحی، زمینه را برای تهیه گزارشهای مالی دقیقتر فراهم میکنند. همچنین بررسی تعهدات مالیاتی و آمادهسازی مدارک موردنیاز، به کاهش احتمال بروز خطا در زمان ارسال اظهارنامه کمک میکند.
پیش از شروع سال مالی جدید، بهتر است وضعیت حسابهای باز، بدهیهای تسویهنشده، مطالبات وصولنشده و اسناد ناقص مشخص شود. پس از آن، صورتهای مالی باید با اطلاعات ثبتشده در دفاتر تطبیق داده شوند و مدارک مرتبط به شکل منظم بایگانی شوند تا در صورت نیاز به حسابرسی یا رسیدگی مالیاتی، دسترسی به اطلاعات آسان باشد.
در نهایت، چکلیست پایان سال مالی زمانی بیشترین کارایی را دارد که هر مرحله بهصورت مستند انجام شود و نتیجه آن پیش از بستن حسابها مورد بررسی قرار گیرد. با برنامهریزی مناسب و کمکگرفتن از افراد متخصص در صورت نیاز، میتوانید فرایند پایان سال مالی را با نظم بیشتری انجام دهید، از دوبارهکاری جلوگیری کنید و با آمادگی بیشتری وارد دوره مالی بعد شوید.
نتیجهگیری
- چکلیست پایان سال مالی ترتیب کارها را مشخص میکند و از جاماندن اقلام مهم جلوگیری میکند.
- تطبیق حسابها، کنترل موجودی و ثبت ذخایر پیش از بستن حسابها ضروری است.
- وظایف حسابدار در پایان سال مالی شامل بررسی اسناد، اصلاح مغایرتها، ثبت تعدیلات و تهیه صورتهای مالی است.
- بررسی ماندههای سنواتی به شناسایی بدهیها، مطالبات و اشتباهات انتقالی کمک میکند.
- چکلیست مالیاتی پایان سال باید با گزارشهای دورهای، دفاتر و اظهارنامهها تطبیق داده شود.
- بایگانی منظم مدارک و رعایت مهلتهای قانونی، فرایند رسیدگی و پیگیریهای بعدی را آسانتر میکند.
- در صورت کمبود زمان یا تخصص، استفاده از خدمات حرفهای حسابداری میتواند به کاهش ریسک خطا کمک کند.
سوالات متداول
۱٫چکلیست پایان سال مالی چیست؟
چکلیست پایان سال مالی، مجموعهای از مراحل ضروری برای بررسی اسناد حسابداری، تطبیق مانده حسابها، اصلاح مغایرتها، بستن حسابها و آمادهسازی صورتهای مالی و اظهارنامه مالیاتی است. این چکلیست به حسابداران و مدیران مالی کمک میکند تا بدون فراموشکردن اقدامات مهم، پایان سال مالی را با دقت بیشتری مدیریت کنند.
۲٫ چکلیست پایان سال مالی را چه زمانی باید شروع کرد؟
بهتر است بررسیهای اولیه را چند هفته تا یک یا دو ماه پیش از پایان سال مالی آغاز کنید. این فاصله فرصت رفع مغایرتها، جمعآوری مستندات و شناسایی مشکلات را فراهم میکند. زمانبندی دقیق به حجم عملیات و نوع فعالیت شرکت بستگی دارد.
۳٫ بستن حسابها در پایان سال مالی دقیقاً چه معنایی دارد؟
یعنی پس از ثبت تعدیلات و نهاییکردن حسابها، مانده حسابهای موقت مانند درآمد و هزینه به حساب خلاصه سود و زیان منتقل میشود و نتیجه عملکرد مطابق رویه حسابداری به حسابهای مربوط انتقال مییابد. پس از تکمیل مراحل، دفاتر برای دوره مالی جدید آماده میشوند.
۴٫ مهمترین وظایف حسابدار در پایان سال مالی چیست؟
تطبیق حسابها، ثبت اسناد تعدیلی، محاسبه استهلاک و ذخایر، کنترل موجودی انبار، بررسی ماندههای سنواتی، تهیه صورتهای مالی و آمادهسازی اطلاعات اظهارنامه مالیاتی از مهمترین وظایف حسابدار هستند.
۵٫ آیا برونسپاری عملیات پایان سال مالی بهصرفه است؟
این موضوع به حجم اسناد، پیچیدگی عملیات، توانایی تیم داخلی و هزینه خدمات بستگی دارد. در شرکتهایی که نیروی متخصص یا زمان کافی ندارند، برونسپاری میتواند به کاهش خطا و صرفهجویی در زمان کمک کند.
۶٫ آیا تراز آزمایشی متوازن به معنای صحت کامل حسابهاست؟
خیر. توازن بدهکار و بستانکار بهتنهایی صحت همه ثبتها را تضمین نمیکند. ممکن است سندی ثبت نشده باشد یا مبلغی در حساب اشتباه ثبت شده باشد، درحالیکه تراز همچنان متوازن است. به همین دلیل، بررسی ماهیت حسابها و مدارک پشتیبان ضروری است.
۷٫ مهمترین مدارک موردنیاز برای بستن حسابهای پایان سال چیست؟
اسناد حسابداری، فاکتورهای خرید و فروش، صورتحسابهای بانکی، اسناد انبار، مدارک داراییهای ثابت، محاسبات استهلاک، مستندات حقوق و دستمزد، تأییدیه حسابهای مهم و اطلاعات مالیاتی از مدارک مهم این مرحله هستند. فهرست نهایی باید با توجه به نوع فعالیت شرکت و الزامات قانونی تنظیم شود.
درج دیدگاه